İçindekiler
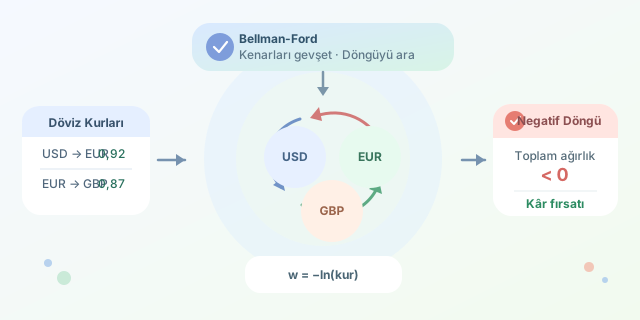
Bir para birimini diğerine, onu da başka bir para birimine çevirip başlangıçtaki paranızdan daha fazlasıyla geri dönebilir misiniz? Teorik olarak evet! Arbitraj, farklı döviz kurları arasındaki tutarsızlıklardan risksiz kâr elde etme fikridir. Bu finans problemini bir graf problemine dönüştürdüğümüzde ise sahneye Bellman-Ford algoritması ve onun meşhur negatif döngü tespiti çıkar.
``
Döviz piyasasını graf olarak modellemek
Her para birimini bir düğüm, mümkün olan her döviz dönüşümünü de yönlü bir kenar olarak düşünebiliriz. Örneğin USD’den EUR’ya geçiş ayrı, EUR’dan USD’ye geçiş ayrı bir kenardır; çünkü bu iki kur birbirinin tam tersi olmak zorunda değildir.
Elimizde şu dönüşüm zinciri olsun:
\[USD \rightarrow EUR \rightarrow GBP \rightarrow USD\]Başlangıçta 1 USD varsa zincirin sonunda elde edeceğimiz miktar:
\[1 \times r_{USD,EUR} \times r_{EUR,GBP} \times r_{GBP,USD}\]Kurların çarpımı 1’den büyükse başlangıçtakinden daha fazla USD elde ederiz:
\[r_1 \times r_2 \times \cdots \times r_n > 1\]Ancak graf algoritmaları toplama işlemleriyle çalışmayı sever. Çarpımları toplama çevirmek için logaritmadan yararlanırız:
\[w(u,v) = -\ln(r_{u,v})\]Negatif logaritma uygulandığında kârlılık koşulu şu hâle gelir:
\[\sum w_i < 0\]Yani arbitraj fırsatı, dönüştürülmüş graf üzerindeki negatif ağırlıklı bir döngüdür.
| Finans kavramı | Graf karşılığı |
|---|---|
| Para birimi | Düğüm |
| Döviz dönüşümü | Yönlü kenar |
| Döviz kuru | Kenar ağırlığının kaynağı |
| Kârlı dönüşüm zinciri | Negatif döngü |
| Komisyon | Efektif kurda azalma |
Neden Bellman-Ford?
Dijkstra algoritması negatif kenar ağırlıklarıyla güvenilir biçimde çalışmaz. Bellman-Ford ise negatif ağırlıkları destekler ve ulaşılabilir negatif döngüleri belirleyebilir.
Algoritma, $V$ düğümlü bir grafta bütün kenarları $V-1$ kez gevşetir. Bu işlemlerden sonra herhangi bir mesafe hâlâ küçültülebiliyorsa negatif döngü vardır. Zaman karmaşıklığı $O(VE)$ seviyesindedir; para birimi sayısının genellikle sınırlı olması nedeniyle pratik bir seçimdir.
| Algoritma | Negatif kenar | Negatif döngü tespiti | Karmaşıklık |
|---|---|---|---|
| Dijkstra | Hayır | Hayır | $O(E\log V)$ |
| Bellman-Ford | Evet | Evet | $O(VE)$ |
| Floyd-Warshall | Evet | Evet | $O(V^3)$ |
Python ile arbitraj tespiti
Aşağıdaki fonksiyon kurları negatif logaritmik ağırlıklara dönüştürür. Bütün düğümlerin başlangıç mesafesini sıfır yapmak, bağlantısız bileşenlerdeki döngüleri de aramamızı sağlar.
import math


def find_arbitrage(currencies, rates):
    n = len(currencies)
    edges = []

    for source, target, rate in rates:
        weight = -math.log(rate)
        edges.append((source, target, weight))

    distance = [0.0] * n
    parent = [-1] * n
    changed = -1

    for _ in range(n):
        changed = -1
        for source, target, weight in edges:
            if distance[target] > distance[source] + weight:
                distance[target] = distance[source] + weight
                parent[target] = source
                changed = target

    if changed == -1:
        return None

    # Düğümü döngünün içine taşır.
    vertex = changed
    for _ in range(n):
        vertex = parent[vertex]

    cycle = [vertex]
    current = parent[vertex]
    while current != vertex:
        cycle.append(current)
        current = parent[current]

    cycle.append(vertex)
    cycle.reverse()
    return [currencies[i] for i in cycle]


currencies = ["USD", "EUR", "GBP"]
rates = [
    (0, 1, 0.92),
    (1, 2, 0.87),
    (2, 0, 1.27),
]

print(find_arbitrage(currencies, rates))
Fonksiyon None döndürürse negatif döngü bulunamamıştır. Bir liste döndürürse listedeki para birimleri olası arbitraj rotasını gösterir. Örnekte kurların çarpımı yaklaşık $0.92 \times 0.87 \times 1.27 = 1.016$ olduğundan teorik olarak yüzde 1,6 civarında brüt kazanç vardır.
Gerçek hayattaki küçük ama önemli canavarlar
Teorik arbitraj ile uygulanabilir arbitraj aynı şey değildir. Alış-satış farkı, işlem komisyonu, ağ gecikmesi, likidite ve kur değişimleri kârı yok edebilir. Komisyon oranı $c$ ise dönüşümde çıplak kur yerine efektif kur kullanılmalıdır:
\[r_{efektif} = r(1-c)\]Ayrıca kayan nokta hataları yüzünden karşılaştırmalara küçük bir tolerans eklemek faydalıdır. Bellman-Ford fırsatı matematiksel olarak bulur; fırsatın gerçekten cüzdanınıza ulaşması ise veri kalitesine ve işlem hızına bağlıdır. Kısacası algoritma hazine haritasını çizer, fakat hazinenin yerinde duracağını garanti etmez!
Yorumlar